बीमालेख व्यतित बनाउने अभिकर्ताको

बीमालेख व्यतित बनाउने अभिकर्ताको इन्सेन्टिभमा प्राधिकरणको कैंची

काठमाण्डौ । प्रस्तावित बीमा नियमावली २०८० मार्फत् गैर व्यवसायीकरुपमा बीमालेख बिक्री गर्ने अभिकर्ताले पाउने सुविधामा नेपाल बीमा प्राधिकरणले कै‌ंची चलाउने प्रयास गरेकाे छ । नियमावलीमार्फत् बीमालेख बिक्रीवापतकाे कमिशन वितरण दरमा सामान्य परिवर्तन गरेकाे प्राधिकरणले इन्सेन्टिभ अर्थात् प्राेत्साहनवापतकाे रकममा कटाैती गर्ने प्रयास गरेकाे छ।

प्रस्तावित मस्यौदाकाे प्रावधान लागू भएकाे अवस्थामा बीमालेख जति बढी निष्कृय हुन्छ प्राेत्साहनवापतकाे रकम उति नै थोरै प्राप्त गर्नेछन् । सर्वसाधारणलाई झुक्याएर वा क्रय क्षमताकाे उपेक्षा गरेर कमिशनको लाेभमा ठूलाे बीमा‌ंकको बीमालेख जबरजस्ती भिडाउने प्रवृत्तीमा अ‌ंकुश लगाउनका लागी प्राधिकरणले बीमालेख नविकरण दरका आधारमा मात्र प्राेत्साहन रकम दिने प्रावधान लागू गर्न खोजेकाे हाे ।

नियम ४८ को उपनियम ३ सँग सम्बन्धित अनुसूची १० मा २५ देखि ४० प्रतिशतसम्म बीमालेख व्यतित भएका अभिकर्ताको प्राेत्साहन रकममा २० प्रतिशत,४० देखि ५५ प्रतिशतसम्म बीमालेख व्यतित भएको अभिकर्ताको प्राेत्साहन ४० प्रतिशत कटाैती गरिने उल्लेख छ । यसैगरी ५५ देखि ७० प्रतिशतसम्म बीमालेख व्यतित भएका अभिकर्ताको प्राेत्साहन रकम ६० प्रतिशत र ७० प्रतिशत भन्दा बढी व्यतित भएको अवस्थामा ८० प्रतिशत कमिशन रकम कटौती गरिने उल्लेख छ ।

जीवन बीमा कम्पनीले बीमालेख बिक्रीवापत कमिशनका अतिरिक्त अभिकर्तालाई स‌ंकलित प्रथम् बीमाशुल्कको १८ प्रतिशत सम्म थप प्राेत्साहनवापत नगद वा जिन्सी वितरण गर्न सक्ने प्रावधान छ।

अस्पष्ट प्रावधानले विवाद निम्त्याउने

अनुसूचीमा उल्लेखित प्रावधानले नविकरण दरकाे सीमा छुट्याउने क्रममा अन्यौलता सिर्जना गर्ने र बीमक र अभिकर्ताबीच विवाद निम्त्याउने अवस्था छ। नियमावलीमा तल्लो सीमाकाे अन्त्यको अधिकत्तम प्रतिशत अ‌ंकलाई त्यसभन्दा माथिल्लो सीमाको प्रारम्भिक बिन्दु मानिएको छ। तल तस्वीरमा दिइएकाे विवरण अनुसार ६० देखि ७५ प्रतिशतसम्म नविकरण दर हुने अभिकर्ताको प्राेत्साहन रकममा २० प्रतिशत कटौती गरिने उल्लेख छ। लगत्तै ४५ देखि ६० प्रतिशतसम्म नविकरण दर हुने अभिकर्ताको प्राेत्साहन रकम ४० प्रतिशत कटौती गरिने उल्लेख छ। याे प्रावधान अनुसार कुनै अभिकर्ताको नविकरण दर ६० प्रतिशत भएको अवस्थामा प्राेत्साहन रकममा २० प्रतिशत  वा ४० प्रतिशत कटाैती हुने ? भन्नेमा विवाद हुनेछ। बीमकले ४० प्रतिशत कटाैती गर्दा अभिकर्ताले २० प्रतिशत मात्र कटौती गरिनुपर्ने जिकीर लिन सक्छ।

नियमावली अनुसार बीमालेखकाे बीमा‌ंक रकम वा बीमाशुल्क रकम नभई बीमालेख स‌ंख्याको आधारमा व्यतित बीमालेखकाे अनुपात गणना हुने भएको छ। याे नियम लागू भएको अवस्थामा बीमकले प्रत्येक अभिकर्ताको बीमालेख व्यतित दर अध्यावधिक विवरण तत्कालै उपलब्ध हुने गरी सफ्टवेयरमा आवश्यक प्रबन्ध मिलाउनुपर्ने भएको छ।

प्रस्तावित नियमावलीका प्रावधानहरु अर्थ मन्त्रालयबाट हुबहु स्वीकृत भएर नेपाल राजपत्रमा प्रकाशन भएको कार्यान्वयन भएको अवस्थामा एक पटक जीवन बीमालेख बिक्री गरेपछि बीमितसँग सम्पर्क सम्बन्ध नै नराख्ने अभिकर्ताको प्रवृत्तीमा अ‌ंकुश लाग्नेछ । अभिकर्ताले दाेश्राे वर्षदेखिको कमिशन र प्राेत्साहनवापतको रकम सुरक्षित गर्न जीवन बीमा कम्पनीको बिक्री पछिको सेवामा निरन्तर सकृयतापूर्वक लाग्नुपर्ने भएको छ। नियमावलीले पूर्णकालीन अभिकर्ताको मात्र परिकल्पना गरेकाे छ। अल्पकालीन वा सातामा एक दुई घण्टा वा वर्षमा एक दुई पटक मात्र बीमालेख बिक्री गर्न सकृय हुने अभिकर्तालाई निरुत्साहित गर्ने प्रयास गरेकाे छ।

उपनियम ६ अनुसार कमिशन वा  इन्सेन्टिभ प्राप्त गर्न अभिकर्ताको इजाजत पत्र बहाल रहेकाे हुनुपर्छ । बीमालेख बिक्रीवापतकाे कमिशन निरन्तर प्राप्त गर्नका लागी अभिकर्ता इजाजत पत्र बहाल भएकाे हुनुपर्ने अनिवार्य शर्त र नविकरण शुल्कमा भएको वृद्धिका कारण एकपटक अभिकर्ताको हैसियतमा घरपरिवारका सदस्यको बीमा गरिदिने र पछिसम्म त्यही कमिशन रकम प्राप्त गर्ने प्रवृत्तीमा अ‌ंकुश लाग्नेछ । यसरी कमिशन वितरण नगर्दा बचत हुने अभिकर्ता कमिशनवापतकाे ठूलाे रकम जीवन बीमा कम्पनीको खातामै हाेल्ड हुँदा त्यसकाे लाभ कसरी बाँडफाँड हुनेछ भन्ने विषयमा नियमावली मौन छ।

नियम ४८ को उपनियम २ मा एकल बीमाशुल्क संस्थागत अभिकर्ता र नेपाल सरकारले अनिवार्य गरेकाे बीमामा प्राेत्साहन वितरण गर्न राेक लगाएकाे छ।

विनियमावलीको केही प्रावधानहरु बीमकलाई पृष्ठपोषण गर्ने र बीमा अभिकर्ताहरुकाे अधिकार र सुविधा कटौती गर्ने नियतले ल्याइएकाे आराेप पेशागत अभिकर्ता महास‌ंघले प्राधिकरणमाथि लगाएको छ। महास‌ंघले अभिकर्ता हितविरूद्ध लागू गरिएको अव्यवहारिक प्रावधानहरू संशाेधन गरेर मात्र नियमावली कार्यान्वयनमा ल्याउन प्राधिकरण अध्यक्ष सूर्य प्रसाद सिलवाल समक्ष अनुराेध समेत गरिसकेको छ।

आयकरमा ४० हजार रुपैयाँ छुट पाउन

आयकरमा ४० हजार रुपैयाँ छुट पाउन बीमा गर्नु भयो ? यसरी लिन सकिन्छ आयकर छुटको सुविधा

काठमाडौं । आगामी आर्थिक वर्षको बजेटमा जीवन तथा निर्जीवन बीमा गर्दा आयरमा हुने छुटको सिमालाई यथावत राखिएको छ । चालु आर्थिक वर्ष २०७९/८० को बजेटमा सरकारले बीमा गर्दा २५ हजार रुपैयाँ दिदै आएको कर छुटको सुविधालाई बढाएर ४० हजार रुपैयाँ पुर्याएको थियो । यस वर्षदेखि बीमितले आफ्नो आयकरमा ४० हजार रुपैयाँ छुट पाएका हुन् । आर्थिक वर्ष सकिनै लाग्दै आयकर ऐन अनुसार न्युनतम तलब भन्दा माथि तलब सुविधा लिने कर्मचारीका लागि यो व्यवस्था सबैभन्दा बढि प्रभावकारी हुनेछ ।

कर लाग्ने कारोबार गर्ने व्यक्तिलाई आयकरको दायरामा ल्याउन एवंम  नियमित रूपले कर संकलन गर्ने उद्देश्यले आयकर ऐन, २०५८ को परिच्छेद १७ मा स्रोतमा कर कट्टी सम्बन्धी प्रावधान रहेका छन् । यसरी भुक्तानी कै समयमा अर्थात स्रोतमा नै कर कट्टी हुने प्रावधानलाई भुक्तानी (स्रोत)मा कर कट्टी (Tax Deduction at Source, TDS) भनिन्छ । भुक्तानी गर्दा लाग्ने कर रकम भुक्तानी प्राप्त गर्नेबाट कट्टा गर्ने हुँदा यसलाई Withholding Tax समेत भनिन्छ । आय गर्दाका बखतमा नै कर तिरिने भएकाले यसरी कर तिर्ने अवधारणालाई Pay As You Earn (PAYE) भनिन्छ । कर कट्टी गर्ने दायित्व भएको व्यक्तिले ऐनले तोकेको भुक्तानीमा कर कट्टी गर्नुपर्ने व्यवस्था रहेको छ ।

बजेटले जीवन बीमा गर्दा कर योग्य आयमा ४० हजार रुपैयाँ घटाउनका लागि बीमितले कम्तिमा पनि वार्षिक ४० हजार रुपैयाँ बीमा शुल्क भुक्तानी गर्नु पर्छ । गएका वर्षमा कर योग्य आयमा २५ हजार रुपैयाँ छुटको व्यवस्था भएकाले २५ हजार रुपैयाँ बीमा शुल्क भुक्तानी गरे पुग्थ्यो । यस वर्षदेखि बीमितले कम्तिमा पनि ४० हजार वा सो भन्दा बढी बीमा शुल्क भुक्तानी गरेको हुनु पर्छ ।

रोजगारदाताले पारिश्रमिक भुक्तानीमा कर कट्टी गर्ने तरिकाः

रोजगारदाताले पारिश्रमिक भुक्तानीमा कर कट्टी गर्ने तरिकाका सम्बन्धमा आयकर नियमावलीको नियम (३१) मा निम्नानुसारको व्यवस्था रहेको छः

नियम (३१) : कुनै रोजगारदाताले ऐनको दफा ८७ को उपदफा (१) बमोजिम रोजगारीबाट अग्रिम कर कट्टी गर्दा देहाय बमोजिम गर्नु पर्नेछः–

(क) ऐनको दफा ५१ बमोजिम औषधि उपचार बापत कर मिलान गर्न पाउने भए त्यसलाई मिलान गर्न सक्ने, र

(ख) कर्मचारी वा कामदारको वार्षिक पारिश्रमिकमा लाग्ने करको दामासाहीको हिसाबले मासिक रूपमा अग्रिम कर कट्टी गर्नुपर्ने ।

माथि उल्लेख गरिए अनुसार कुनै पनि रोजगारदाताले कर कट्टी गर्दा निम्नानुसार गर्नु पर्दछः

१. रोजगारदाताले कामदार वा कर्मचारीलाई आय वर्षको पहिलो भुक्तानी गर्नु अगावै सो कर्मचारी वा कामदारले प्राप्त गर्न सक्ने रकम गणना गरी रोजगारीको आयको निर्धारणयोग्य आय (अर्थात आयमा समावेश गर्नुपर्ने कुल रकम) यकिन गर्नुपर्दछ । सुरु अनुमान बमोजिम आय तथा कर निर्धारण गरी मासिक रूपले समानुपातिक आधारमा कट्टा गरिएको रकममा कुनै परिवर्तन भएमा त्यसरी फेरबदल भएको महिनाको पारिश्रमिक भुक्तानी गर्नु अगावै सो आयमा संशोधन गरी रोजगारीको आय यकिन गर्नु पर्दछ ।

२. ऐनको दफा ६३ को उपदफा (२) र नियम २१ अनुसार रोजगारदाताले भुक्तान गरी दिएको स्वीकृत अवकाश कोषमा गरेको योगदान भए सो रकम घटाउनु पर्दछ ।

३. दुर्गम क्षेत्रमा कार्यरत कर्मचारी भए ऐनको अनुसूची–१ को दफा १ को उपदफा (५) बमोजिम दुर्गम भत्ता बापत तोकिएको रकम निजको करयोग्य आयबाट घटाउनु पर्दछ ।

४. ऐनको अनुसूची–१ को दफा १ को उपदफा (६) बमोजिम नेपालका विदेशस्थित कुटनैतिक नियोगमा कार्यरत कर्मचारी भए निजले प्राप्त गरेको वैदेशिक भत्ताको पचहत्तर प्रतिशत रकम निजको करयोग्य आयबाट घटाउनु पर्दछ ।

५. कुनै बासिन्दा कर्मचारी अपाङ्ग रहेछ भने ऐनको अनुसूची–१ को दफा १ को उपदफा (१०) बमोजिमको रकम (आ.व.२०७९।८० मा एकल व्यक्ति भए रु.२,००,०००।– एवम् दम्पती भएमा रु.२,२५,०००।–) करयोग्य आयबाट घटाउनुपर्दछ ।

६. बासिन्दा कर्मचारीले लगानी बीमा (जस्तै, जीवन बीमा) गरेको भए ऐनको अनुसूची–१ को दफा १ को उपदफा (१२) बमोजिम रु.४०,०००।– वा भुक्तान गरिएको बीमा प्रिमियममध्ये जुन घटी हुन्छ सो रकम निजको करयोग्य आयबाट घटाउनु पर्दछ । त्यस्तै स्वास्थ्य बीमा गरेको भए ऐनको अनुसूची–१ को दफा १ को उपदफा (१६) बमोजिम रु.२० हजार वा भुक्तानी गरिएको प्रिमियममध्ये जुन घटी हुन्छ सो रकम निजको करयोग्य आयबाट घटाउन पाइन्छ ।

७. बासिन्दा कर्मचारी एकल व्यक्ति भए ऐनको अनुसूची–१ को दफा १ को उपदफा (१) एवम्एउटै प्राकृतिक व्यक्तिको रूपमा मानिने गरी छनौट गर्ने दम्पती भए उपदफा (२) अनुसार लाग्ने करको गणना गरी कर दायित्व यकिन गर्नु पर्दछ ।

८. गैर बासिन्दा कर्मचारी भए समदरमा २५ प्रतिशतको दरले करको गणना गर्नुपर्छ ।

९. ऐनको अनुसूची–१ को दफा १ को उपदफा (११) बमोजिम कुनै बासिन्दा प्राकृतिक व्यक्ति रोजगारीको आय मात्र आर्जन गर्ने महिला रहिछिन्भने त्यस्तो प्राकृतिक व्यक्तिले तिर्नुपर्ने कर रकममा दश प्रतिशत छुट दिई कर रकम यकिन गर्नुपर्दछ ।

१०. कर दायित्व यकिन भइसकेपछि बासिन्दा कर्मचारी वा कामदारको हकमा रोजगारदाताले भुक्तान गरेकोदफा ५१ अनुसारको औषधोपचार कर मिलान गर्नुपर्दछ ।

११. कर मिलान पश्चात हुन आउने खुद कर दायित्वलाई १२ महिनाले वा नोकरी अवधि सोभन्दा कम भए सोही बमोजिम दामासाहीले भाग गर्दा हुन आउने कर दायित्व पारिश्रमिक भुक्तानीबाट कट्टा गरी सम्बन्धित कार्यालयमा बुझाउनु पर्दछ ।

यसरी हुन्छ करयोग्य आयको गणना

उदाहरण : मानौ राम बहादुर श्रेष्ठले लाइफ इन्स्योरेन्स कम्पनीमा प्रबन्धकको रुपमा काम गर्दै आएका छन् । कम्पनीको नियम अनुसार उनले आर्थिक वर्ष २०७९/८० मा निम्नानुसारको आय रोजगारदाता बीमा कम्पनीबाट प्राप्त गर्नेछन् ।

तलब मासिक                               रु.१,६०,०००।–

दशै खर्च                                      रु.१,६०,०००।–

शैक्षिक भत्ता                                 रु.५,०००।– प्रति महिना

महँगी भत्ता                                   रु.५,०००।– प्रति महिना

बोनस                                         रु.२,००,०००।–

निजलाई कार्यालय तथा व्यक्तिगत प्रयोजनको लागि एक ड्राइभरसहितको कार उपलब्ध गराएको छ । ड्राइभरको मासिक तलब तथा भत्ता रु.२०,०००।– बीमा कम्पनीले नै भुक्तानी गर्नेछ । उक्त मुख्य प्रबन्धकको गाडीको लागि मासिक पेट्रोल खर्च सरदर रु.२०,०००।– लाग्दो रहेछ र मानौ सो कारको लागि आ.व.२०७९।८० मा रु.४०,०००।– को मर्मत खर्च लाग्नेछ । यी रकमको भुक्तानी बीमा कम्पनीले नै गर्नेछ ।

निजलाई कार्यालयको आवास व्यवस्था समेत उपलब्ध गराइएको छ । निजलाई निजको आवासमा जडान गरिएको टेलिफोन खर्च बापत रु.५,०००।– प्रति महिना कार्यालयले उपलब्ध गराउने छ । सोमध्ये व्यक्तिगत खर्च ५०% । निजको आवासमा रेखदेख गर्नको लागि एकजना सेक्यूरिटी गार्ड उपलव्ध गराएको र निज गार्डलाई प्रति महिना रु.२०,०००।– उपलब्ध गराउनलेछ । र गार्ड प्रयोग गरेबापत निज प्रबन्धकको मासिक तलबबाट रु.५,०००।– कट्टा गर्ने गरिने छ ।

निजले आवास ऋण बापत कार्यालयबाट ५% दरले ब्याज तिर्ने गरी रु.३०,००,०००।– को कर्जा वर्षभरि उपभोग गर्नेछन् । उक्त संस्थाले यस्तै किसिमको कर्जा अभिकर्तालाई दिँदा औसत ८% का दरले ब्याज लिने गरेको रहेछ ।

निजले मानौ २०७९ मंसिरमा घर बिदा बापत एक महिनाको तलब पनि प्राप्त गर्नेछन् । कार्यालयले निजले खाइपाई आएको तलबको १०% र सोमा त्यत्तिनै रकम थप गरी कर्मचारी सञ्चयकोष (स्वीकृत अवकाश कोष) मा जम्मा गरिदिनेछ र निजको सहमतिमा कार्यालयले नागरिक लगानी कोषमा प्रति महिना रु.२०,०००।– का दरले जम्मा गर्ने गर्नेछ ।

निजले आफ्नो लागि रु.१०,००,०००।– को र आफ्नो श्रीमतीको लागि रु.२,५०,०००।– को जीवन बीमा गरेका रहेछन् सो बापतको प्रिमियम सो आ.व.मा क्रमशः रु.६०,०००।– तथा १४,०००।– तिरेका रहेछन् ।

निजले २०७९ को श्रावण महिनामा त्रि.वि.शिक्षण अस्पतालमा स्वास्थ्योपचारमा रु.२०,०००।– खर्च गरेका रहेछन् । निज र निजकी श्रीमतीले सो आ.व. मा दम्पती हुनको लागि छनौट गरेका रहेछन् सो आ.व.मा निजकी श्रीमतीको कुनै आय रहेनछ ।

माथिको विवरणका आधारमा निजको निर्धारणयोग्य आय, करयोग्य आयको गणना निम्नानुसार गर्नु पर्ने हुन्छ।

नोट : चालु आर्थिक वर्षमा ५० लाख भन्दा माथि आम्दानी गर्नेले ३९ प्रतिशत कर भुक्तानी गर्नु पर्छ । चालु आर्थिक वर्षका लागि अधिकतम ३६ प्रतिशत भन्दा माथि तिर्नु पर्दैन । तर आगामी वर्षको लागि सरकारले ५० लाख भन्दा माथिको आम्दानीका हकमा साविकको व्यवस्थामा थप ३ प्रतिशत थपिदिएको हो ।

एकल बीमा शुल्कको कमिशन एकैपटक

एकल बीमा शुल्कको कमिशन एकैपटक नपाइने, यस्तो छ बीमा अभिकर्ताले पाउने कमिशनको नयाँ व्यवस्था

काठमाडौं । नेपाल बीमा प्राधिकरणले बीमा नियमावली २०८० को मस्यौदामा अभिकर्ताहरुले प्राप्त गर्ने कमिशनमा व्यापक परिवर्तन गरेको छ । एकल बीमा शुल्कमा देखिएको विकृतिलाई अन्त्य गर्ने गरी कानुन बनाएको छ ।

प्राधिकरणले एकल बीमा शुल्कको बीमालेखमा ६ प्रतिशतसम्म कमिशन प्राप्त गर्ने व्यवस्थालाई निरन्तरता दिएको छ । तर यस्तो कमिशनलाई ५ वर्षको अवधिमा विभाजन गरेर मात्रै वितरण गर्नु पर्नेछ । नियमावलीमा भनिएको छ ‘बीमालेख जारी भएको पहिलो ५ वर्षमा समानुपातिक रुपमा भुक्तानी पाउने गरी बीमाशुल्कको ६ प्रतिशतसम्म’ वितरण गर्न पाइनेछ ।

अव टार्गेट पुरा गर्न एकल बीमा शुल्क प्राप्त हुने पोलिसी जारी गर्ने प्रथाको पनि अन्त्य हुने भएको छ । अव कुनै पनि अभिकर्ताले टार्गेट पुरा गर्ने उद्देश्यले यस्तो पोलिसी जारी गर्ने र एक वर्ष भित्रै सरेण्डर गर्ने अभ्यासलाई पनि निरुत्साहित बनाउनेछ । यो नियमावलीको मस्यौदा भएको हुँदा यसमा अभिकर्ता लगायत शक्तिशाली वर्गले संशोधन गराउने प्रयास गरेनन् भने मात्रै लागु हुनेछ ।

त्यस्तै म्यादी जीवन बीमालेखमा पनि जुनसुकै अवधिको बीमालेख जारी भए पनि बीमा शुल्कको १० प्रतिशत भन्दा बढी कमिशन दिन नपाउने व्यवस्था गरिने भएको छ । सावधिक र आजीवन जीवन बीमाको लागि छुट्टै व्यवस्था गरिएको छ । ५ वर्षदेखि ६ वर्ष अवधिको बीमालेख जारी गरिएको छ भने पहिलो वर्ष अभिकर्ताले १० प्रतिशत र दोस्रो र तेस्रो वर्षपछि ५ प्रतिशतका दरले कमिशन प्राप्त गर्नेछन् ।

त्यस्तै ८ वर्षदेखि ९ वर्ष अवधिसम्मको बीमालेखको हकमा पहिलो वर्ष १०, दोस्रो वर्ष १० र तेस्रोदेखि बाँकी अवधिका लागि ५ प्रतिशतका दरले कमिशन दिन पाउने प्रस्ताव छ । १० वर्षदेखि १४ वर्ष अवधिसम्मको बीमालेखका हकमा पहिलो वर्ष १५ प्रतिशत, दोस्रो वर्ष १५ प्रतिशत र १० वर्षसम्म ५ प्रतिशतका दरले कमिशन दिन पाउने व्यवस्थाको प्रस्ताव गरिएको छ ।

१५ वर्षदेखि १९ वर्ष अवधिको जीवन बीमालेख बिक्री गराएमा पहिलो वर्ष २५ प्रतिशत, दोस्रो वर्ष १५ प्रतिशत र १० वर्ष अवधिसम्मका लागि हरेक वर्ष ५ प्रतिशतका दरले कमिशन दिन पाउने व्यवस्था गरिएको छ । त्यस्तै २० वा सो भन्दा बढी अवधिको जीवन बीमालेख जारी गराएमा पहिलो र दोस्रो वर्ष २५/२५ प्रतिशतका दरले र बाँकी १० वर्षअवधिसम्मका लागि प्रत्येक वर्ष ५ प्रतिशतका दरले कमिशन दिन पाउने व्यवस्थाको प्रस्ताव गरिएको छ ।

लाइसेन्स नविकरण नभएका अभिकर्ताले

लाइसेन्स नविकरण नभएका अभिकर्ताले कमिशन र इन्सेन्टिभ नपाउने, अभिकर्ता आन्दोलित

काठमाडौं । बीमा नियमावलीमा लाइसेन्स नविकरण नभएका अभिकर्ताले कमिशन तथा इन्सेन्टिभ नपाउने व्यवस्था सँगै अभिकर्ताहरु आन्दोलित भएका छन् । बीमा नियमावली २०८० को मस्यौदामा बीमा अभिकर्ताको कमिशन तथा प्रोत्साहन (इन्सेन्टिभ) प्राप्त गर्नका लागि बीमा अभिकर्ताको इजाजतपत्र बहाल रहेको हुनुपर्नेछ भनिएको छ ।

बीमा ऐनको दफा ९३ को उपदफा ६ मा कुनै एक बीमकको बीमा अभिकर्ताले सोही अवधिमा अर्को उस्तै किसिमको बीमकको बीमा अभिकर्ता भई काम गर्न नपाउने उल्लेख छ । यहि व्यवस्था अनुसार प्राधिकरणले यहि चैतदेखि सप्टवेयर प्रणालीबाट दुई भन्दा बढी बीमा कम्पनीबाट अभिकर्ता लाइसेन्स लिएकालाई कुनै एउटा मात्रै छनोट गर्न लगाएर एक बीमा अभिकर्ता एक बीमा कम्पनीको अवसाधारणलाई कार्यान्वयन गरिसकेको छ ।

जवकी अभिकर्ताहरुले लामो समयदेखि दुई वटा सो भन्दा धेरै बीमा कम्पनीको अभिकर्ता बन्दै आइरहेका थिए । यसरी दुई भन्दा बढी बीमा कम्पनीमा अभिकर्ताको काम गर्दा उनिहरुले सोहि अनुसार धेरै वटा कम्पनीबाट कमिशन प्राप्त गर्दै आइरहेका थिए ।

यो व्यवस्थाको कार्यान्वयन सँगै प्राधिकरणले अभिकर्ताहरुलाई कुनै एक कम्पनी छनोट गर्न आह्वान गर्दै बाँकी कम्पनीबाट प्राप्त हुने कमिशन तथा इन्सेन्टिभलाई निरन्तरता दिन निर्देशन दिदै आएको थियो । उक्त निर्देशन बमजिम नै अभिकर्ताले पुराना व्यवसायको इन्भेन्टिभ तथा कमिशन प्राप्त गर्दै आएका थिए ।

तर प्राधिकरणले बीमा नियमावली २०८० मा कमिशन तथा इन्सेन्टिभ पाउन अभिकर्ता लाइसेन्स भएकै हुनु पर्छ भन्ने व्यवस्था थप गरे पछि अभिकर्ताहरुले नेपाल बीमा प्राधिकरणका कार्यकारी निर्देशक राजुरमण पौडेल, निर्देशकहरु शुशिलदेव सुवेदी र दिनेशलाल कर्णसँग वार्ता गरेका थिए । छलफलका क्रममा प्राधिकरणले यस व्यवस्थालाई हटाउन वा संशोधन गर्न सहमति जनाएको छ । अभिकर्ताले नियमावली पारित भएर आउदा यो व्यवस्था कायम रहिहरेमा आन्दोलन गर्ने चेतावनी दिएका छन् ।

बीमा अभिकर्ताले बीमा शुल्क रकमबाट नियमअनुसार कमिशन प्राप्त गर्नेछन् । जीवनको हकमा प्राधिकरणले बीमा पोलिसी अनुसार न्युनतम ५ प्रतिशतदेखि अधिकतम २५ प्रतिशतसम्म कमिशन दिने व्यवस्था गरेको छ । त्यस्तै निर्जीवन बीमामा बीमा शुल्कको ५ प्रतिशत र लघुबीमा र स्वास्थ्य बीमामा प्राधिकरणले निर्धारण गरे बमोजिम हुनेछ ।

कमिशन रकमको अतिरिक्त इन्सेन्टिभ दिन चाहेमा प्राधिकरणले निर्धारण गरेको सीमाभन्दा बढी नहुने गरी प्रदान गर्न सकिने व्यवस्था गरेको छ । तर एकल बीमा शुल्क जीवन बीमा, संस्थागत बीमा अभिकर्ता मार्पत हुने बीमा र नेपाल सरकारले अनिवार्य गरेको बीमामा बीमा अभिकर्तालाई प्रोत्साहन दिन पाइने छैन ।

प्राधिकरणले नियमावलीमा कमिशन तथा इन्सेन्टिभ प्रदान गर्दा समानुपातिक वितरण प्रणाली अनुसार गर्नु पर्ने व्यवस्था गरेको छ । यदि बीमित आफै प्रत्यक्ष रुपमा बीमा गर्न आएमा बीमा कम्पनीले प्राधिकरणले निर्धारण गरेको कमिशनमा नबढ्ने गरी जीवन बीमाको हकमा ८ प्रतिशत र निर्जीवन बीमाको हकमा ५ प्रतिशतसम्म बीमा शुल्कमा छुट दिन पाउने व्यवस्था गरिदिएको छ ।

कम्तिमा १५ वर्षसम्म अभिकर्ता भई निरन्तर सेवा प्रवाह गरेका व्यक्तिलाई जीवन बीमा कम्पनीले प्राधिकरणले निर्धारण गरे बमोजिम लोयन्टी इन्सेन्टिभका रुपमा बीमा सुविधा प्रदान गर्न सक्नेछन् ।

यसरी बीमा नियमावलीमा उल्लेखित इन्सेन्टिभ तथा कमिशन प्राप्त गर्नका लागि बीमा अभिकर्ताको इजाजतपत्र बहाल रहेको हुनुपर्नेछ भन्ने व्यवस्था छ । यहि व्यवस्थाले गर्दा हाल अन्य कम्पनीको अभिकर्ता लाइसेन्स त्यागेर एउटा कम्पनी रोजेका अभिकर्ताहरु सबैभन्दा धेरै मारमा पर्ने छन् ।

बीमा कम्पनीका मेरुदण्ड: अभिकर्तामा हुनुपर्ने

बीमा कम्पनीका मेरुदण्ड: अभिकर्तामा हुनुपर्ने यस्ता छन् १३ सकारात्मक गुणहरु

काठमाडौं ।
बीमा अभिकर्ता भनेको बीमा कम्पनीहरुका मेरुदण्ड हुन् । जीवन बीमा व्यवसायमा बीमा अभिकर्ता नै अग्र पंक्तिमा उपस्थित हुने गर्दछन् । आज सर्वसाधारणलाई बीमाको आवश्यक्ता र महत्वको बारेमा जानकारी गराउने व्यक्ति अभिकर्ता नै हुन् । बीमा कम्पनीहरुमा भएका विभिन्न गतिविधी, कम्पनीको सकारात्मक जानकारी लगायत यावत कुराको जानकारी आम जनमानसमा पुर्याउने पात्र नै अभिकर्ताहरु हुन् । बीमा अभिकर्ताहरुले पनि प्रचलित कानून एने बमोजिम आय आर्जन गर्दछन् । बीमा गर्न चाहाने व्यक्तिको आय स्रोत, उद्देश्य, आचारण, बचत गर्ने क्षमता, आर्थिक भार आदिको मुल्याङ्कन गरी बीमा अभिकर्ताहरुले ग्राहक समक्ष बीमा योजनाको बारेमा प्रष्ट पार्दछन् । सोही अनुरुप कम्पनीको बीमा पोलिसी विक्री हुन्छ ।

यसरी गरिएको बीमाले बीमा अभिकर्ताहरुलाई सिमित मात्रमा कमिशन, बीमा कम्पनीलाई व्यवसाय र बीमा गर्ने व्यक्ति वा समुहलाई आर्थिक सुरक्षा प्रदान हुने गर्दछ । जसले त्रिपक्षीय रुपमा सबैलाई फाइदा हुने गर्दछ । सर्वप्रथम ग्राहकको इच्छा र क्षमता अनुसार बीमा लेख विक्री गर्नु बीमा अभिकर्ताको ठुलो जिम्मेवारी हो । जसमा प्रचलित बीमालेखको शुल्क, सुरक्षा र मुनाफाको बारेमा स्पष्ट जानकारी बीमितलाई गराइएको हुन्छ । यसरी आफ्नो पशेलाई सम्मानित, गरिमामय, समाजसेवक, राष्ट्रसेवक बनाइराख्न बीमा अभिकर्तामा विभिन्न गुणहरु हुनु आवश्यक छ ।

बीमा वस्तु तथा बीमा सम्बन्धी पुर्ण ज्ञान
बीमा अभिकर्ता जुन बीमा कम्पनी मार्फत बजारमा गएका हुन्छन् । त्यो व्यक्तिमा बीमा कम्पनीको सम्पुर्ण बीमा लेख, आर्थिक सुरक्षा, बोनशदर, वित्तीय अवस्था आदि सबैको बारेमा जानकारी हुनु जरुरी छ , जसको कारणले गर्दा ग्राहकमा आत्माविश्वास र भरोसा आउँछ ।

व्यक्तित्व आकर्षण
अभिकर्ता वा जुनसुकै पेशामा आवद्ध भएको मानिस होस् उसको व्यक्तित्व भनेको व्यवस्थापनको कडी हो । जसले गर्दा ग्राहकहरुलाई विश्वास दिलाउन सहयोग गर्दछ ।

पेसाप्रति इमान्दारिता
बीमा अभिकर्ताले आफ्नो पेसालाई गौरव ठानेर इमान्दारि पुर्वक काम गर्नुपर्दछ । आफ्नो पेसामा अडिक, ग्राहकहरुको सेवामा निरन्तरता र बीमा कम्पनीको हितका लागि सधै समर्पित भएर काम गर्नुपर्दछ ।

जनसम्पर्क कायम
बीमा अभिकर्ताले नियोजित रुपमा जनसम्पर्क राख्न जरुरी हुन्छ । चाहे त्यो व्यक्तिले बीमा गरोस् वा नगरोस्, आफ्ना योजनाहरु प्रस्तुत गरी रहनुपर्दछ । जसमा रोटरी क्लब, लायोन्स क्लब, चेम्बर अफ कमर्स, स्काउट, रेड क्रस र क्यान्सर सोसाइटी आदि संस्थाहरु सहयोगी हुन्छन् ।

सम्भावना सधै अगाडी
बीमा अभिकर्ताले आफ्नो सम्पर्कमा साथी, इष्टमित्र, दाजुभाइ, छिमेकी, सहकर्मीहरुको आर्थिक, सामाजिक, नैतिक रुपमा अनुसन्धान गरी कुन बीमा पोलिसी विक्री गर्न सकिन्छ सोको सम्भावनाको बारेमा क्रियाशिल रहनुपर्दछ ।

योजना तर्जुमा निश्चित
सफल बीमा अभिकर्ता हुनलाई सर्वप्रथम आफ्नो योजना र ग्राहकको चाहाना अनुरुप प्रस्तुत हुनुपर्दछ ।

अभिलेख तथा रेकर्ड
बीमा अभिकर्ताले आफ्नो ग्राहकको बीमा योजना, बीमा शुल्क, बीमा नविकरण, बीमा समाप्ती, अग्रिम भुक्तानी आदिको बारेमा लिखित रेकर्ड राख्नुपर्दछ ।

नयाँ बीमालेखको बारेमा जानकारी
बीमा कम्पनीहरुले बजारको माग तथा बीमा कम्पनीहरुको प्रतिस्पर्धालाई ध्यानमा राखी केही समयको अन्तरालमा नयाँ बीमा योजनाहरु प्रस्ताव गर्दछन् । सो बीमा पोलिसीको बारेमा पुर्ण जानकारी लिएर आफ्नो पुर्व ग्राहकसमक्ष फेरी बजार विस्तार गर्न सकिन्छ ।

दिगो विकास र जोशिलोपन
बीमा अभिकर्ताहरुमा दिगो भावना हुनुपर्दछ । जसमा दिवास्वप्न पर्दछ । दृढ अठोटका साथमा काम गरेमा एक दिन सफल भइन्छ । त्यसकारण एक दिन सफल भएन भनेर आश मारेर बस्नु हुँदैन् ।

ठुलो बीमालेख बेच्ने प्रयास गर्नु
ग्राहकहरुको क्षमता अनुरुप बीमा अभिकर्ताले ठुलो पोलिसी बेच्ने प्रयास गर्नुपर्दछ । आफ्नो आम्दानी, बीमा कम्पनीको व्यवसाय, बीमितको सुरक्षाको हिसाबले पनि आग्रहको चाहाना बमोजिम ठुलो पोलिसी वा रकमको बीमा प्रस्ताव प्रस्तुत गर्नुपर्दछ । जसले समयको बचत, आम्दानी बी र आफ्नो सफलतामा प्रोत्साहन मिल्ने गर्दछ ।

सम्भावित ग्राहकको सूचि तयार गरी नियमित सम्पर्क
बीमा अभिकर्ताले ग्राहक समक्ष बीमा पोलिसी बेच्न जाँदा उसमा बीमा गर्ने केही सम्भावना भेटियो भने उसलाई नियमित सम्पर्क गर्नु पर्दछ । आफुले आफ्नो ग्राहकलाई विश्वास दिलाई उनीहरुबाट नै अन्य ग्राहक खोज्न सक्नुपर्दछ ।

निरन्तर प्रयास
निरन्तर प्रयास गर्नु पनि अभिकर्तामा हुनुपर्ने गुण हो । कुनै पनि व्यक्तिले पहिलो भेटमा नै कुराकानी गर्न साथ बीमा गराउन मञ्जुर हुँदैनन् । उनीहरुले विभिन्न समस्या देखाउँछन् । तर धेरै बीमा अभिकर्ताको १ दुई पटकको अनुरोध पछि उक्त व्यक्तिलाई सम्पर्क गर्दैन् । बीमा अभिकर्ताको यही नै ठुलो समस्या हो । त्यसकारण सम्भाव्य व्यक्तिलाई धेरै पटकको भेटपछि बीमा गराउँन भने सकन्छ । त्यसकारण बीमा गराउनको लागि निरन्तर प्रयास पनि एउटा मुख्य आधार हो ।

अन्य महत्वपुर्ण जानकारी
बीमा अभिकर्ताले बीमा कम्पनीको सम्पुर्ण कार्यक्षेत्रको जानकारी लिनुपर्छ । जसमा जोखिम बहन, अन्डरराइटिङलाई सहयोग, नयाँ बीमा लेखको जानकारी, बीमायोग्य जीवन बीमाको जानकारी, बीमितको विश्वास र सेवाको बारेमा जानकारी हुनुर्छ । सफल बीमा अभिकर्ताले ग्राहकसँग व्यवसायको बारेमा कुरा गर्दा बीमा कम्पनीमा भएको सुविधाको बारेमा बुझाउँदा धेरै कठिनाई झेल्नु परेको हुन्छ । जसमा बीमा सम्बन्धी कतिपय शब्दहरु प्रष्ट नहुनु र यसको अर्थ ग्राहकले बुझन नसक्नु बढी तर्क विर्तक गर्दा ग्राहकले विश्वास नगर्नु, ग्राहक आर्फ बढी जान्ने फेला पर्नु, ग्राहकको सोच नकारात्मक हुनु, बढी प्रश्न गर्दा रिसाउने गर्नु, आफ्नो व्यवसायमा लगनशिलता नहुनु, अभिकर्ता आर्फमा इगोको भावना पैदा हुनु, ग्राहकबाट पनि नयाँ कुरा सिक्न नखोज्नु, ग्राहको हितमा चासो नराखी आफ्नो व्यक्तिगत स्वार्थमा लिप्त हुनु, ग्राहकको कुरा नसुनेर आफु मात्रै बोल्नु, ग्राहकको ध्यान आफुतिर आकर्षित गर्न नसक्नु, ग्राहको मनोविज्ञान अनुसार आफु प्रस्तुत नहुनु, विषयगत कुरामा प्रष्ट पार्न नसक्नु, आफ्नो गल्तिलाई स्वीकार नगर्नु, शब्दहरु जटिल प्रयोग गर्नु, आदी कारणले गर्दा पनि बीमा गराउन गाह्रो हुन्छ । यी विषयबस्तुमा बीमा अभिकर्ताले ग्राहकलाई सम्मान वा आफ्नो गल्तिको प्रायश्चित गरी बीमाको उचित ज्ञान हासिल गरेर यस व्यवसाय अभिकर्ताले सफल बनाउन सक्छन् ।

दोहोरो अभिकर्ता लाइसेन्स खारेज गर्नु अगाडी

दोहोरो अभिकर्ता लाइसेन्स खारेज गर्नु अगाडी सफाइपत्र अनिवार्य, यस्तो छ खारेजी प्रकृयाँ

काठमाडौं । नेपाल बीमा प्राधिकरणले बीमा ऐन २०७९ को व्यवस्था अनुरुप दोहोरो अभिकर्ताको लाइसेन्स खारेजीको प्रकृयाँ अगाडी बढाएको छ । बीमा ऐन २०७९ को दफा ९५ को उपदफा २ मा ‘कुनै बीमा मध्यस्थकर्ताले आफ्नो इजाजतपत्र खारेज गर्न निवेदन दिएमा प्राधिकरणले आवश्यक जाँचबुझ गरी खारेज गर्न सक्ने छ’ भन्ने कानुनी व्यवस्था अनुरुप प्राधिकरणले प्रकृयाँ अगाडी बढाएको हो ।

यसरी उस्तै प्रकृतिका दुई वा सो भन्दा बढी बीमा कम्पनीबाट अभिकर्ताको काम गर्दै आइरहेका अभिकर्ताले कुनै एउटा कम्पनीको इजाजतपत्र खारेज गर्न चाहेमा सबैभन्दा पहिला निवेदन दिनु पर्नेछ । यस क्रममा इजाजतपत्र खारेज गर्न चाहने अभिकर्ताले संकलन गरेको बीमा शुल्क, सो बीमकबाट प्रदान गरिएको प्रोत्साहन, प्रवर्द्धन, सवारी वा करार बमोजिमको अन्य कुनै दायित्व भए सम्बन्धित बीमा कम्‍पनीले फरफार गर्नु पर्ने प्राधिकरणले जनाएको छ ।

यदि कुनै दायित्व बाँकी रहेको भए सम्बन्धित बीमा कम्पनीले अभिकर्तालाई निश्चित अवधिभित्र पुरा गर्ने कबुलियतनामा पेश गर्नु पर्नेछ । यसका साथै बीमा कम्पनीले पनि अभिकर्तालाई आफु मार्फत बीमा गराएका बीमितहरुको बीमालेखको अवधिसम्म अनिवार्य सेवा प्रदान गर्ने लिखित प्रतिवद्धता व्यक्त गराउनु पर्ने व्यवस्था गरिएको छ ।

अभिकर्ता खारेजी गर्न अभिकर्ताले दिएको लिखित निवेदन उपर बीमा कम्पनीले बढिमा ७ दिन भित्र सफाईपत्र उपलब्ध गराउनु पर्ने प्राधिकरणले जनाएको छ । यदि सफाइपत्र उपलब्ध गराउन नसक्ने भए सोको कारण सहित नेपाल बीमा प्राधिकरणलाई जानकारी गराउनु पर्नेछ ।

बीमा कम्पनीले ७ दिन भित्र सफाइपत्र उपलब्ध नगराएमा वा गराउन नसकेको जानकारी नेपाल बीमा प्राधिकरणलाई नगराएमा प्राधिकरणले स्वतः इजाजतपत्र खारेजीको प्रकृयाँ अगाडी बढाउने भएको छ ।

नेपाल बीमा प्राधिकरणले यहि फागुन २२ गतेसम्म बीमा कम्पनीहरुलाई अभिकर्ताको अत्यावस्यक विवरण अध्यावधिक गर्न निर्देशन दिएको छ । फागुन २२ गते पछि दोहोरो अभिकर्ताको विवरण नेपाल बीमा प्राधिकरणको अनलाइन प्रणालीले नै पत्ता लगाउने छ । यसरी प्राधिकरणको अनलाइन प्रणालीले पत्ता लगाएका दोहोरो लाइसेन्स लिएका अभिकर्ताहरुका लागि यस्तो व्यवस्था गरिएको हो ।

हालसम्म बीमा प्राधिकरणको अनलाइन प्रणालीमा जीवन बीमा कम्पनीहरुले एक लाख ३० हजार भन्दा बढी अभिकर्ताको विवरण अध्यावधिक गरिसकेको छ । जसमा बीमा अभिकर्ताको लाइसेन्सको प्रमाणपत्र, नागरिकता, प्यान नम्बर, एसएलसी वा सो भन्दा माथिको शैक्षिक योग्यताको मार्कसिट तथा चारित्रिक प्रमाणपत्र उपलब्ध गराउनु पर्नेछ ।

प्राधिकरणले प्यान नम्बरलाई आधार मानेर दोहोरो अभिकर्ताको विवरण पत्ता लगाउदैछ । नागरिकता नम्बरका आधारमा मात्रै हेर्दा नागरिकता नम्बर दोहोरो हुने भएकाले छुट्ट्याउन गाह्रो छ । तर आन्तरिक राजस्व विभागले जारी गर्ने प्यान नम्बर सबैको फरक फरक हुने भएकाले यसैलाई आधार मान्न थालेको हो । प्यान नम्बरमा पनि दोहोरो विवरण देखिए पनि प्राधिकरणले नागरिकता नम्बरलाई ट्रायल गरेर भेरिफाइ गर्ने व्यवस्था मिलाएको छ । अभिकर्ताहरुले आगामी चैत मसान्त भित्रमा अभिकर्ता लाइसेन्स नविकरण गर्नु पर्ने छ । प्राधिकरणले दोहोरो अभिकर्ताको विवरण पत्ता लगाउने वित्तीकै नविकरणको प्रकृयाँ सुरु गर्नेछ ।

बीमा बोनसदरका लागि हैन “रक्षावरणका” लागि

बीमा बोनसदरका लागि हैन “रक्षावरणका” लागि हो

काठमाडौं । बीमा भन्ने वित्तिकै जोखिम हस्तान्तरणको एक बोलियो माध्यम हो भनेर बुझिन्छ । तर, पछिल्लो समय बीमालाई पनि बोनशदरसँग तुलना गरेको चरम उदाहरणहरु भेटिन्छन् । कुनै एक अभिकर्ताले बीमाको प्रस्ताव कसैलाई गर्ने वित्तिकै उनीहरुको प्रश्न हुन्छ, कति छ बोनशदर? तर बास्तवमा भन्ने हो भने बीमा भनेको जोखिम हस्तान्तरण गर्ने माध्यम हो । बीमाले धन सम्पत्ति, मानव जीवनको रक्षावरण गर्दछ । त्यसैले बीमामा बोनश भन्दा पनि जोखिमको कभरेज हेर्नु उपयुक्त हुन्छ । जसरी बैंकमा पैसा राख्दा ब्याज पाइन्छ त्यसैगरी बीमा कम्पनीमा पनि बोनश अवश्य पनि पाइन्छ । अझै भन्दा बीमाले त दोहोरो भुमिकामा फाइदा दिएको हुन्छ ।

एकातिर बीमाले मानव जीवन तथा भौतिक सम्पत्तिको जोखिम कभर गरेको हुन्छ भने अर्कोतिर बचतका साथै निर्धारित बोनशदर अनुसार बीमा अवधि पुरा भएपछि एकमुष्ट रकम फिर्ता समेत पाइन्छ । त्यसकारण बीमा गर्दा बोनसदरलाई भन्दा पनि रक्षावरणलाई मध्यजनर गरी बीमा गर्नु आवश्यक छ ।

पछिल्लो समय बीमा प्रस्तावकहरुले बीमा गराउनका लागि ग्राहक समक्ष जाँदा बीमा गर्नुको फाइदा नरहेको समेत तर्क दिने गरेका छन् । बैंकमा एकमुष्ट रकम राख्दा मासिक रुपमा बैंकले दिने ब्याजदर र बीमा कम्पनीहरुले दिने बोनसदर दुबैलाई तुलना गरेर विभिन्न तर्क वितर्क दिने धेरै मानिसहरु पनि पाइन्छ । उनीहरुको नजरमा बीमा कम्पनीले दिने बोनसदरभन्दा बैंकले दिने निक्षेपको ब्याजदर नै उचित रहेको छ । यस कारणपनि बीमितहरुले बीमा गर्दा बैंकले दिने ब्याजदर जस्तै बीमा कम्पनीले दिने बोनशदरमा समानता खोज्छन् ।

यता,बैंकमा पैसा राख्दा निक्षेपकर्ताल राखेको रकमको आधारमा ब्याजदर मात्रै प्राप्त गर्ने गर्दछन् तर बीमा कम्पनीहरुमा बीमा गराउँदा बोनशदरको साथै विभिन्न सेवा सुविधा लगायत जोखिम बहन, बोनसदर सहित एकमुष्ट रकम फिर्ता पाइने गर्दछ । बीमा गर्दा बोनसदरलाई भन्दा पनि जोखिम बहनको लागि बीमा गर्नु आवश्यक छ ।

बीमाले हरेक उमेर, तह र तप्काको मानिसहरुलाई समेटेको हुन्छ । बीमा गर्नका लागि कुनै उमेरहद तोकिएको हुँदैन् । आयस्रोत अनुसार आफुले तिर्न सक्ने प्रिमियमको आधारमा बीमा गर्न सकिन्छ । मानिसहरुको जीवन अनिश्चित हुन्छ, कुन समयमा जोखिम, भवितव्य आइपर्न सक्छ थाहा हुदैन् । यही मानिको जीवनमा आउने विभिन्न जोखिम तथा अनिश्चिततालाई ध्यानमा राख्दै जीवन बीमा सबैको लागि अति आवश्यक कुरा हो ।

पछिल्लो समय मानिसहरुले बीमा गर्नका लागि राम्रो बोनसदर खोज्ने गरेको पाइन्छ । तर बीमा गर्दा बोनसदरलाई भन्दा पनि जोखिम बहनलाई मध्यनजर गर्दै बीमा गर्नु उपयुक्त मानिन्छ । बीमा भनेकै जोखिम हस्तान्तरण हो । बीमा भनेकै भविष्यमा आउने संकटलाई सामना गर्ने उपयुक्त माध्यम हो । मानिसको जीवनमा हरेक परिस्थीतिमा उत्तरचढाव आइरहेको हुन्छ । कुनै पनि जोखिम, मानिसको जीवनमा बजा बजाएर सुझाव दिएर आउँदैन् । त्यसकारण बीमा गर्दा बोनसदरलाई हेरेर गर्नुभन्दा पनि भविष्यमा आउने जोखिम बहनलाई हेरेर बीमा गर्दा उचित हुन्छ । भविष्यमा आउने जोखिम र चुनौतिलाई सामना गर्नका लागि बीमा सबैको लागि अपरिहार्य रहेको छ । त्यसकारण बोनसदरलाई भन्दा पनि जोखिम कभरलाई ध्यानमा राखेर सबैले बीमा गर्नु आवश्यक छ ।

अभिकर्ता इजाजत पत्रका लागी संचालित परिक्षाबारे

अभिकर्ता इजाजत पत्रका लागी संचालित परिक्षाबारे बीमा प्राधिकरणले थाल्याे अनुगमन

काठमाण्डौ‌ । बीमा अभिकर्ता इजाजत पत्रका लागी लिखित परिक्षा अनिवार्य गरेको नेपाल बीमा प्राधिकरणले परिक्षार्थीको प्राप्ता‌ङ्क र उत्तरपुस्तिका सम्बन्धमा समेत छानबिन गर्न थालेको छ । बीमा अभिकर्ताको लिखित परिक्षामा सहभागी भएका परिक्षार्थीहरु अनिवार्यरुपमा अभिकर्ता तालिममा सहभागी भए नभएको यकीन गर्नको लागी प्राधिकरणको इजाजत शाखाले आवश्यक्ता अनुसार गैर स्थलगत छड्के शुरु गरेको हो ।

प्राधिकरणको अभिकर्ता इजाजत शाखाले जीवन तथा निर्जीवन बीमा कम्पनीबाट प्राप्त परिक्षार्थी सम्बन्धी विवरणबारे शंकास्पद देखिएको अवस्थामा अभिकर्ता तालिम विभागसँग थप जानकारी माग गरिरहेको छ ।

विशेष गरी जीवन बीमा कम्पनीका शाखा तथा उपशाखा कार्यालयहरुले समय अभाव तथा व्यवसायीक लक्ष्यको दबाब थेग्न नसक्दा तालिममा सहभागी नै नगराई अभिकर्ता इजाजत पत्रको लिखित परिक्षा लिन थालेको गुनासो समेत सुनिएको छ । लिखित परिक्षामा सहभागी हुने अभिकर्ताहरुलाई परिक्षामा सोधिएका प्रश्नको उत्तरबारे जानकारी दिएर परिक्षामा सहभागी गराउन थालेको जानकारी बीमा प्राधिकरणका अधिकारीले समेत पाएका छन् ।

प्राधिकरणले बीमा अभिकर्ता इजाजत पत्रको लागी बीमकले संचालन गर्ने परिक्षा सम्बन्धमा स्थलगत अनुगमन गर्ने जिम्मेवारी प्रादेशिक कार्यालयहरुलाई दिए पनि यसको अभ्यास शुरु भइसकेको छैन । प्रादेशिक कार्यालयहरुले सीमित श्रोत साधनको अभावमा अहिले कै अवस्थामा प्रदेश भरका जिल्लामा संचालन हुने अभिकर्ता इजाजत पत्र सम्बन्धी परिक्षाको स्थलगत अनुगमन गर्न असहज भएको गुनासो गरेका छन् ।

प्राधिकरण स्वयंमले परिक्षा संचालन गर्ने व्यवस्था कार्यान्वयनमा नआउँदासम्म तत्कालका लागी सम्बन्धित बीमकलाई नै परिक्षा संचालनको जिम्मेवारी दिएको छ । प्राधिकरणले नै परिक्षा संचालन गरेपछि पर्याप्त तालिम बिना नै परिक्षामा सहभागीमा गराउने अहिले देखिएको प्रवृत्तिमा अंकुश लाग्ने अपेक्षा गरिएको छ ।

जीवन बीमकले बोनश दर स्वीकृत गराउन

जीवन बीमकले बोनश दर स्वीकृत गराउन बोनश फिलोशपि अनिवार्य रुपमा पेश गर्नुपर्ने

काठमाडौं । दीर्घकालीनरुपमा स्थिर रहने गरी प्रत्येक जीवन बीमकलाई बोनश दर  तयार पार्न बीमा समितिले निर्देशन दिएको छ । जीवन बीमा कम्पनीहरुलाई उपलब्ध गराइएको पाँच पाने निर्देशिकामा जीवन बीमकले बोनश वितरण र बोनश दर निर्धारण गर्दा सन्दर्भ सामाग्रीको रुपमा निर्देशिका उपयोगी हुने उल्लेख गरेको छ ।

आफ्नो आधिकारिक बीमांकीमार्फत् बोनश फिलोशपि तयार पारेर बीमकले बीमांकी प्रतिवेदन पेश गर्दा प्रत्येक पटक बोनश फिलोशपि पनि पेश गर्नुपर्ने प्रावधान निर्देशिकामा रहेको छ ।

पहिलो पटक समितिले टर्मिनल बोनश (अन्तिम बोनश) र स्पेशल बोनश(विशेष बोनश) को समेत प्रावधान ल्याएको छ । टर्मिनल बोनशमार्फत् जीवन बीमकले लामो समयसम्म निरन्तर सकृय अवस्थामा रहेको जीवन बीमालेखवापत बीमितलाई नियमित बोनश (सिम्पल रिभर्सनरी बोनश)को अतिरिक्त थप बोनश रकम प्रदान गर्न सक्नेछन् । तर यस्तो बोनश प्राप्त गर्नको लागी बीमालेखमा तोकिएको न्यूनत्तम अवधिसम्म बीमालेख सकृय हुनैपर्छ, अर्थात् बीमितले नियमितरुपमा बीमाशुल्क भुक्तानी गरेर बीमालेख सकृय राखेको हुनुपर्छ ।

विशेष बोनश अन्तर्गत जीवन बीमाकोषको लगानीवापत प्राप्त हुने लाभबाट खर्च कटाएर बाँकी रहने बचत रकमबाट जीवन बीमकले थप बोनशको रुपमा विशेष बोनश वितरण गर्न सक्ने प्रावधान निर्देशिकामा तोकिएको छ । तर एक पटकको लागी यस्तो बोनश वितरण गर्दा भावी वर्षहरुमा समेत यसको प्रभाव कस्तो पर्छ र बीमितको अपेक्षामा पार्ने प्रभावबारे समेत ध्यान पु¥याउन निर्देशिकामा सुझाव दिइएको छ ।

निर्देशिकामा नौ बुँदे तालिका समेत समावेश गरिएको छ । यो तालिकामा दिइएको शीर्षक तथा विवरण अनुसार जीवन बीमकले बीमांकीको सहयोगमा बोनश फिलोशपि तयार पारेर समितिमा पेश गर्नुपर्नेछ ।
तालिकामा परिचय, सहभागीतामूलक बीमालेखको व्याख्या, विभिन्न प्रकारका बोनशको व्याख्या, बोनश वितरण प्रकृया, बीमित र शेयरधनीबीच सन्तुलन, बोनश आय गर्न सक्ने क्षमता, लगानी रणनीति, सुशासन र भावी बोनश सम्बन्धी व्यवस्था विषयक सूची समावेश गरिएको छ ।

जीवन बीमकले वितरण गर्ने बाेनश दरमा स्थिरता कायम गर्नकाे लागी बीमा समितिले तीन वर्ष अघि भावी बाेनश(फ्युचर बाेनश) सम्बन्धी प्रावधान लागू गरेकाे थियाे । यसबाहेक बाेनश सम्बन्धमा बीमा समितिले कुनै अन्य प्रावधान कार्यान्वयनमा ल्याएकाे थिएन। समितिले बाेनश फिलाेशपि सम्बन्धी व्यवस्था पहिलाे पटक कार्यान्वयनमा ल्याएकाे हाे ।

कूल जनसंख्याको ४१% बीमाको दायरामा

कूल जनसंख्याको ४१% बीमाको दायरामा, ११ हजार ८३० जनाले पाए रोजगारी

काठमाडौं । एक वर्षको अवधिमा जीवन बीमाको दायरामा समेटिएको जनसंख्याको प्रतिशत उल्लेख्य रुपमा बृद्धि भएको छ । बीमा समितिले उपलब्ध गरेको तथ्याङक अनुसार बीमाको दायरा ४१ प्रतिशतमा पुगेको देखिएको छ । समितिको तथ्यांक अनुसार आर्थिक वर्ष २०७९ को साउन महिनासम्ममा म्यादी, लघु म्यादी र वैदेशिक रोजगार बीमालेख सहित कूल जनसंख्याको ४१ दशमलव १५ प्रतिशत जनसंख्या बीमाको दायरामा समेटिएका छन् ।

बीमा क्षेत्रको २०७९ साउन मसान्तसम्मको तथ्यांक अनुसार बीमाको दायरामा समेटिएको जनसंख्या आर्थिक वर्ष २०७८ साउन मसान्तसम्मको तुलनामा बीमाको दायरामा थप १३ दशमलव ६४ प्रतिशत जनसंख्या समेटिएका छन् । कूल जारी बीमालेख संख्याको आधारमा समेटिएको प्रतिशत गणना गरिएको हो । अघिल्लो आर्थिक वर्षको सोही अवधिमा जीवन बीमाको दायरा २७ दशमलव ५१ प्रतिशत मात्र सिमित थियो ।

बीमा समितिका अनुसार (म्यादि, लघु म्यादि र बैदेशिक रोजगार) जीवन बीमालेख सहित पाँच प्रतिशत घटाएर लिएको बीमालेख संख्या १ करोड २४ लाख ७८ हजार ९ सय ५० रहेको छ । बीमाको दायरामा समेटिएको जनसंख्या प्रतिशत गणना गर्दा कूल जनसंख्या ३ करोड ३ लाख २२ हजार मानिएको छ । वैदेशिक रोजगार बीमालेखको संख्या हटाउँदा बीमाको दायरामा समेटिएको जनसंख्या १६ दशमलव ६८ प्रतिशत रहेको बीमा समितिले जारी गरेको तथ्यांकमा उल्लेख छ ।

समितिको तथ्याङक अनुसार २०७९ साउन मसान्तसम्ममा कुल जीवन बीमालेख संख्या १ करोड ६० लाख ८९ हजार ४८६ वटा रहेको छ । गत आर्थिक वर्ष २०७८ को साउन मसान्तसम्ममा यस्तो बीमालेख ८५ लाख ८७ हजार ४४ वटा रहेको थियो । गत आर्थिक वर्षको सोही अवधिको तुलनामा जीवन बीमा क्षेत्रको समग्र बीमालेख ५२ प्रतिशतले बृद्धि भएको छ ।

यता, २०७९ साउन मसान्तसम्ममा कुल निर्जीवन बीमालेख संख्या २ लाख २१ हजार ६४२ वटा रहेको छ । गत आर्थिक वर्ष २०७८ को साउन मसान्तसम्ममा यस्तो बीमालेख २ लाख ४१ हजार ८३७ रहेको थियो । गत आर्थिक वर्षको सोही अवधिको तुलनामा निर्जीवन बीमा क्षेत्रको बीमालेख संख्या ८ दशमलव ३५ प्रतिशतले घटेको छ ।

आर्थिक वर्ष २०७९ साउन मसान्तसम्ममा बीमा कम्पनीहरुको कार्यालय संख्या ९ दशमलव ७८ प्रतिशतले बृद्धि भएको छ भने बीमा कम्पनीहरुमा कार्यरत कर्मचारीहरुको संख्या ८ दशमलव ८८ प्रतिशतले बृद्धि भएको छ ।

बीमा अण्डरराइटिङमा लापरवाही नगर्न

बीमा अण्डरराइटिङमा लापरवाही नगर्न समितिको निर्देशन, सबै बीमकले अण्डराइटिङ र दाबी सचेतनाको लागी सन्देश टाँस्नुपर्ने

काठमाण्डौं । बीमा क्षेत्रको नियामक निकाय बीमा समितिले बीमा कम्पनीहरुले नक्कली कागजपत्रको आधारमा बीमालेख जारी गरिरहेको भन्दै गम्भीर ध्यानाकर्षण जनाएको छ ।
समितिले अनुसन्धानको क्रममा बीमा कम्पनीहरुले नक्कली कागजप्रमाणको आधारमा जोखिम बहन गर्ने र नक्कली प्रमाणकै आधारमा दाबी भुक्तानी समेत दिने गरेको निष्कर्ष
सहित समितिले सबै बीमा कम्पनीलाई पत्रमार्फत् सचेत गराएको छ ।

समितिको कानून शाखाका उपनिर्देशक शाम्बराज लामिछानेले हस्ताक्षर गरेको परिपत्रमा बीमालेख जोखिमांकन तथा दाबी भुक्तानी सम्बन्धमा प्रचलित कानून तथा बीमा समितिबाट जारी भएका निर्देशनहरु पूर्णरुपमा पालना गर्न निर्देशन दिइएको छ । साथै यस सम्बन्धमा सन्देशमूलक जानकारी सहितको सूचना बीमा कम्पनीको सबै कार्यालयहरुमा अनिवार्यरुपमा सार्वजनिक जानकारीको लागी टाँस्न समेत निर्देशन दिइएको छ ।

बाँकेको कोहलपुरमा २१ वर्षिय यूवक सर्जन बिकको हत्यापछाडी नक्कली किर्ते कागज प्रमाणको आधारमा साढे दुई करोड रुपैयाँ बीमांकको जीवन बीमालेख जारी गरिएको घटना नेपाल प्रहरीको केन्द्रिय अनुसन्धान ब्यूरोले सार्वजनिक गरेको थियो । यस्तो जानकारी सार्वजनिक भएपछि बीमा समितिले बीमा क्षेत्रको साख धरापमा पर्ने भन्दै सबै बीमा कम्पनीहरुलाई अनिवार्यरुपमा बीमा जोखिमांकनको सबै नियम पालना गर्नको लागी मौखिकरुपमा सचेत गराएकोमा भदौ १५ गते पुनः परिपत्र नै जारी गरेर सचेत गराएकाे हाे ।

बीमा समितिले अभिकर्ताले पाउने

बीमा समितिले अभिकर्ताले पाउने कमिशनमा अध्ययन गर्ने, ‘इन्सेन्टिभ र कमिशन वितरण अवधि लम्ब्याउने’

काठमाडौं । बीमा समितिले अभिकर्ताले प्राप्त गर्दै आएको कमिशन र इन्सेन्टिभको विषयमा अध्ययन गर्ने भएको छ । सरेण्डर र ल्याप्स रेसियो बढ्दै जान थाले पछि अभिकर्तालाई थप जवाफदेहि र जिम्मेवार बनाउने उनिहरुले प्राप्त गर्ने कमिशन र इन्सेन्टिभको वितरणमा केहि सोच्नु पर्ने अवस्था आएको बीमा समितिका कार्यकारी निर्देशक राजुरमण पौडेलले बताए ।

अभिकर्ताले पाउदै आएको कमिशन र इन्सेन्टिभ घटाउदा बीमा व्यवसायको बृद्धिदर नै घट्न सक्ने हुँदा तत्काल कमिशन घटाउने पक्षमा समिति छैन । कार्यकारी निर्देशक पौडेलले भने ‘बीमाको पहुँच ७ प्रतिशतबाट ४१ प्रतिशत पुग्नुमा अभिकर्ताको योगदानलाई हामीले विर्सनु हुँदैन । तर उहाँहरुले पाउदै आएको इन्सेन्टिभ र कमिशनको वितरण प्रणालीका विषयमा भने अध्ययन गर्नु पर्ने देखिएको छ । त्यो हामी छिट्टै गर्छौ ।’ अध्ययन समितिमा अभिकर्तालाई पनि समावेश गरेर अध्ययन गर्ने समितिको योजना छ ।

भारतीय बीमा नियामक आइआरडिएआईले बीमा जारी भएको प्रारम्भिक वर्षहरुमा पाइने उच्च कमिशनको लागि जबरजस्ती बीमालेख बिक्री गर्ने प्रवृत्तिमा रोक लगाउनको लागी नीतिगत बन्देजहरु लगाउने तयारी गरेको छ । बीमालेख जारी गर्दा प्रथम बीमाशुल्क वापत २५ देखि ३५ प्रतिशतसम्म कमिशन प्राप्त गर्दै आएका अभिकर्ताहरुले अब कमिशनवापतको रकम प्राप्त गर्न बीमालेख लामो समयसम्म चालू अवस्थामा रहनुपर्ने भएको छ । मस्यौदा अनुसार प्रथम बीमा शुल्कको कमिशन बाहेक नविकरण बीमाशुल्कको कमिशन अब ५–५ वर्षको अन्तरालमा मात्र वितरण गरिनेछ ।

भारतमा अभिकर्ताको कमिशनमा कडाई गरिदै, कम्तीमा ५ वर्ष बीमालेख सक्रिय हुनैपर्ने

भारतको यस्तो व्यवस्था कसरी कार्यान्वयन हुन्छ भनेर समितिले हेरिरहेको छ । भारतमा यदि यस्तो नीतिले काम गर्यो भने समिति पनि अध्ययन गर्ने पक्षमा छ । नेपालमा बीमा कम्पनीहरुले कमिशन भन्दा पनि इन्सेन्टिभ मार्फत अभिकर्तालाई लोभ्याइरहेका छन् । कम्पनीहरुले १८ प्रतिशतसम्म इन्सेन्टिभ र कमिशन दिदै अभिकर्ताहरुलाई लोभ्याइसकेको हुँदा यस्तो व्यवस्था परिवर्तन गर्न समिति र कम्पनी दुबैलाई गाह्रो छ । हिजोका दिनमा यहि इन्सेन्टिभका कारण अभिकर्ताले व्यवसाय ल्याएको कुरालाई विर्सन नहुने कम्पनीहरु बताउछन् ।

यसले अभिकर्ताहरुलाई व्यवसाय ल्याउन प्रोत्साहन गरेर पनि यहि व्यवस्थालाई टेकेर अभिकर्ताले गलत अभ्यास गरिरहेका छन् । पहिलो र दोस्रो वर्षमा पाउने कमिशन र इन्सेन्टिभका कारण तेस्रो चौथो वर्षमा सरेण्डर हुनेदेखि लिएर ल्याप्स हुने क्रम बढिरहेको छ । भारतले यहि गलत अभ्यासलाई रोक्न बीमितले ५ वर्षसम्म बीमा शुल्क भुक्तानी गरे पछि मात्रै एकमुष्ठ रुपमा कमिशन दिने गरि मस्यौदा तयार पारेको छ । त्यस्तै १० वर्षसम्म बीमा शुल्क भुक्तानी भए पछि १० औ वर्षमा बीमितले भुक्तानी गरेको बीमा शुल्कबाट एक मुष्ठ रुपमा कमिशन दिने गरि मस्यौदा तयार गरेको छ । यस्तो व्यवस्था सँगै पहिलो र दोस्रो वर्ष बीमा शुल्क भुक्तानी गरे दोस्रो तेस्रो वर्षमा गएर सरेण्डर हुने अभ्यास बन्द हुने अवधारणका साथ भारतीय बीमा नियामकले यस्तो व्यवस्था गर्न थालेको हो ।

नेपालमा पनि अभिकर्ताले पाउने इन्सेन्टिभ र कमिशनलाई एकै पटक प्रदान गर्ने भन्दा पनि पोलिसी अवधिको आधारमा ७ वर्षदेखि १०/१२ वर्षसम्म निश्चित प्रतिशतका दरले कमिशन दिनु पर्ने बीमा क्षेत्रका जानकारी बताउछन् । अहिले अभिकर्ताहरुले पहिलो वर्षको प्रथम बीमा शुल्कको २५ प्रतिशत कमिशन तथा इन्सेन्टिभ पाउछन् । त्यस्तै दोस्रो वर्ष १५ प्रतिशत र बाँकी १० वर्षसम्म प्रत्येक वर्ष ५ प्रतिशतका दरले कमिशन पाउने व्यवस्था छ । यसरी हेर्दा अभिकर्ताले बीमितले भुक्तानी गरेको प्रथम बीमा शुल्कको ८० प्रतिशत भन्दा धेरै कमिशन पाउछन् । यदि वार्षिक १० प्रतिशतका दरले कमिशन तथा इन्सेन्टिभलाई बाँडफाँड गर्ने हो भने अभिकर्ताहरुका लागि पनि एक पटक गरिएको दुःखले १० वर्षसम्म लगातार समान किसिमको आम्दानीको स्रोत बन्नेछ । व्यवसायिक रुपमा अभिकर्ताको पेशा अपनाउनेका लागि यस्तो नीतिले उनिहरुको पेशालाई नै दीगो बनाउनेछ ।

अधिकाम्स अभिकर्ताहरु बीमा गराउदा प्रथम बीमा शुल्कको मात्रै कमिशन तथा इसेन्सेन्टभ पाइन्छ भन्ने ठान्ने गर्छन् । धेरैलाई एक दशकसम्म कमिशन पाइन्छ भन्ने थाहै छैन । खासमा दोस्रो तेस्रो वर्षदेखि पहिलो वर्षको जति कमिशन प्राप्त नहुने हुनाले उनिहरुले यसलाई राम्रो स्रोत मानिरहेका छैनन् ।

पहिलो वर्षमै राम्रो कमिशन र इन्सेन्टिभ प्राप्त हुने भएकाले अभिकर्ताले दोस्रो तेस्रो वर्षदेखि बीमित सँग बीमा शुल्क उठाउन पहल नै गर्दैन् । यदि कमशिनको बाँडफाँडमा परिवर्तन गर्ने हो भने अभिकर्ताहरुले पनि बीमा शुल्क उठाउनमा सहयोग गर्ने विज्ञहरुको तर्क छ ।

बीमा दाबी गर्दा ध्यान पुर्याउनुपर्ने पक्षहरु

बीमा दाबी गर्दा ध्यान पुर्याउनुपर्ने पक्षहरु

काठमाण्डौं । सर्वसाधारण माझ बीमा कम्पनीबारे एउटा आम छबि छ, बीमा कम्पनीहरु लिन जान्दछन्, दिन जान्दैनन् । बीमा कम्पनीसँग बीमा दाबी पाउनको लागी बीमितले निकै निपुणताको साथ तयारी गर्नुपर्छ । साथै बीमा कम्पनीलाई बीमा दाबी भुक्तानी गर्न बाध्य पार्ने गरी आवश्यक कागज प्रमाण जुटाउनुपर्छ । बीमा दाबीलाई सफलता पूर्वक टुंगोमा पुर्याउन बीमित वा दाबीकर्ताले विचार पुर्याउनुपर्ने पक्षहरुका सम्बन्धमा यहाँ उल्लेख गरिएको छ ।

१) बीमालेखसँग राम्ररी परिचित हुनुहोस् :
बीमित वा दाबीकर्ताको हैसियतबाट बीमा दाबीको लागी निवेदन पेश गर्नु अघि तपाईसँग भएको बीमालेखको दस्तावेज राम्ररी पढ्नुहोस् । बीमालेखको शर्त तथा सुविधाहरुमा कस्तो कस्तो अवस्थामा बीमा दाबीवापतको भुक्तानी पाइने र कस्तो अवस्थामा नपाइने भन्ने लेखिएको छ,त्यसलाई राम्ररी पढ्नुहोस् र बुझ्ने प्रयास गर्नुहोस् । बीमालेखहरुमा सर्वसाधारणले खासै प्रयोग नगर्ने बीमा क्षेत्रमै सीमित केही विशेष शब्दहरु प्रयोग गरिएका हुन्छन्, यस्तो शब्दको अर्थ जान्नको लागी तपाईले अभिकर्ता वा गुगलको सहायता लिन सक्नुहुन्छ । वा बीमा सम्बन्धमा जानकार कोही चिनेजानेका व्यक्ति छन् भने उनीहरुसँग पनि अर्थ बुझ्नको लागी मद्दत लिन सक्नुहुन्छ ।

बीमालेखमा मूल बीमालेख बाहेक पुरक करार समेत संलग्न भएको हुनसक्छ । पुरक करारले बीमितलाई मूल बीमालेखमा उल्लेख गरिएको शर्तहरुबाहेकको सेवा सुविधा वा थप रकमको दाबी भुक्तानीको ग्यारेन्टी गरेको हुनसक्छ । तसर्थ पुरक करार भए नभएको यकीन गरेर दाबी लाग्ने नलाग्ने सम्बन्धमा पूर्ण जानकारी प्राप्त गर्नुहोस् ।

२) दस्तावेज तयार पार्नुहोस् :
तपाईले बीमा दाबी सम्बन्धमा कुनै घटना वा दुर्घटनाबारे बीमा कम्पनीलाई मौखिक जानकारी दिनुभएको छ भने जानकारी दिनुभएको व्यक्तिको नाम, पद, सम्पर्क गरेको मिति र तपाईले जानकारी दिएको विषय टिपोट गरेर राख्नुहोस् । यसबाहेक बीमा कार्यालयमा तपाईले लिखित निवेदन दिनुभएको छ भने निवदेनको प्रतिलिपि आफूसँग राख्नुको साथै निवेदनको दर्ता नम्बर लिन नभुल्नुहोला ।

तपाईले बीमा कम्पनीको आधिकारिक वेबसाइटमा उल्लेख गरिएको इमेल ठेगानामा इमेल गरेर समेत बीमा दाबीको घटना वा दुर्घटना वा विषयबारे जानकारी गराउन सक्नुहुन्छ । यस्तो इमेल पछिसम्म तपाईले सुरक्षित राख्नुपर्छ ।

३) कागज प्रमाण पेश गर्नुहोस् :
तपाईले बीमा दाबी पूर्णरुपमा प्राप्त गर्न चाहनुहुन्छ भने बीमा कम्पनीको कर्मचारीले मागेका सम्पूर्ण कागज प्रमाणहरु दुरुस्त अवस्थामा तयार पारेर बीमा कम्पनीमा दर्ता गराउनुहोस् ।

फरक फरक किसिमको दाबीको लागी फरक फरक कागजप्रमाण आवश्यक हुन्छ । जस्तै मोटर दुर्घटनामा परेर मोटर मात्र क्षति भएको छ भने बीमा दाबीको लागी चाहिने प्रमाण र दुर्घटनामा परेर कसैको मृत्यु भएको छ भने बीमा दाबीका लागी चाहिने प्रमाणहरु फरक फरक हुन्छन् ।

  • प्रहरी प्रतिवेदन
  • घटना विवरण
  • घटना दुर्घटना वा सवारी क्षतिसँग सम्बन्धित तस्वीर
  • उपचार गर्न वा सवारी मर्मत गर्न लागेको खर्चवापतको बिल
  • मर्मतको लागी ग्यारेजले दिएको लागत अनुमान वा उपचारको लागी अस्पतालले दिएको शुल्क तालिका

तपाईले निर्जीवन बीमा कम्पनीमा दाबीको निवेदन पेश गर्नुभयो भने क्षतिको अनुमान गर्नको लागी बीमा सर्वेक्षकलाई नियुक्त गर्न सक्छ । नेपालमा सर्वेक्षकहरुलाई प्रभावित पारेर आफ्नो अनुकूलको प्रतिवेदन वा राय तयार पार्नको लागी बीमा कम्पनी वा बीमित दुबैले प्रयास गर्ने अभ्यास रहँदै आएको छ । तपाईले पनि बीमा दाबी पर्याप्त प्राप्त हुने विषय सुनिश्चित गर्नको लागी सर्वेक्षकसँग सौहाद्रपूर्वक समन्वय गर्नु उपयुक्त हुनसक्छ ।

ठूला क्षतिहरुको दाबीको सम्बन्धमा सर्वेक्षकको नियुक्ति बीमित स्वयम्ले पनि गर्न सक्छ । तर यस्तो सर्वेक्षक नियुक्त गर्नुअघि बीमा कम्पनीबाट स्वीकृति लिनुपर्छ ।

तपाईले आवश्यक कागजप्रमाण सबै बुझाई सकेपछि पनि बीमा कम्पनीले स्थलगत सर्वेक्षणको साथै घटनाका प्रत्यक्षदर्शी, बीमितलाई चिनेजानेका छरछिमेकलगायतसँग पनि थप विवरण माग गर्न सक्छ । तपाईलाई पनि थप प्रश्नहरु तेस्र्याउन सक्छ,यसको लागी तयार रहनुहोला ।

जीवन बीमामा पूर्णावधिक दाबी (म्याचुरिटी बेनिफिट), आवधिक दाबी(सर्भाइल बेनिफिट) दाबी प्राप्त गर्नको लागी सक्कल बीमालेख, बीमितको नागरिकता भए पुग्छ । बीमित स्वयम् जीवित नभएको अवस्थामा ईच्छ्याइएको व्यक्ति वा नजिकको हकवालाले सक्कल बीमालेख, नाता प्रमाण, आफ्नो नागरिकता प्रमाण पत्र र बीमितको मृत्यु दर्ता प्रमाण पत्र पेश गरेर दाबी भुक्तानी प्राप्त गर्न सकिन्छ ।

तर मृत्यु दाबीको सम्बन्धमा मृत्यु दर्ता प्रमाण पत्र, घटनास्थल मुचुल्का, प्रहरी प्रतिवेदन, शवजाँच प्रतिवेदन(पोष्टमर्टम रिपोर्ट), चिकित्सकको प्रतिवेदन, नाता प्रमाण, दाबी गर्ने व्यक्तिको नागरिकता, बैंक खाता नम्बर सहित बीमा कम्पनीमा निवेदन पेश गर्नुपर्छ । बीमा गरेको छोटो समयमै बीमितको मृत्यु भएको छ भने शंकास्पद दाबीको रुपमा वर्गिकरण गरेर बीमा कम्पनीले स्थलगत अनुसन्धानलगायत कागज पत्रको विश्वसनियता लगायतको जाँच गरेर मात्र दाबी भुक्तानीको प्रकृया अघि बढाउँछ । सबै चित्त बुझ्दो भएको अवस्थामा बीमा कम्पनीले १५ दिनभित्र दाबी भुक्तानी गरिसक्नुपर्छ ।

४) सबै कागज प्रमाण प्राप्त संकलन गर्नुहोस् :
घटना वा दुर्घटना सम्बन्धमा बीमा कम्पनीले प्रायः तेश्रो पक्षबाट बीमा दाबी सम्बन्धमा प्रतिवेदन र प्रमाणहरु हात पारि सकेको हुन्छ । तपाईले बीमा कम्पनीसँग सर्वेक्षकको प्रतिवेदन, प्रहरीको घटना मुचुल्का लगायतको कागजातहरु माग्न सक्नुहुन्छ ।

५) गुनासो :
तपाईको बीमा दाबी भुक्तानी सम्बन्धमा आवश्यक अनुसन्धान पछि बीमा कम्पनीले दाबी फछ्र्यौट पूर्जा तयार पारेर तपाईको हस्ताक्षरको लागी पठाउँछ । हस्ताक्षर वा लिखित सहमति जनाउनु अघि तपाईले दाबी फछ्र्यौट पूर्जामा दाबी सम्बन्धी विस्तृत विवरण उल्लेख भए नभएको एकीन गर्नुहोस् ।

प्रायःजसो बीमा कम्पनीले बीमितलाई फछ्र्यौट पूर्जा मात्र पठाउँछन्, दाबी भुक्तानीको विस्तृत विवरण उपलब्ध गराउँदैनन् । तसर्थ तपाईले माग्नुपर्छ । र आफूले पेश गरेको दाबी र बीमा कम्पनीले स्वीकृत गरेको दाबी रकम र शिर्षकहरुसम्बन्धमा चित्त नबुझेमा दाबी सम्बन्धमा पुनर्विचार गर्नको लागी लिखित अनुरोध गर्नुहोस् । यस्तो अनुरोध इमेलमार्फत् पनि गर्न सक्नुहुन्छ ।

तपाईको अनुरोधलाई बीमा कम्पनीले सम्बोधन गर्न आनाकानी गर्यो भने तपाईले बीमा समितिमा इमेलमार्फत् वा प्रत्यक्ष उपस्थित भएर बीमा कम्पनीविरुद्ध उजुरी गर्न सक्नुहुन्छ ।

बीमा गर्दा ध्यान दिनुपर्ने कुराहरू, बीमालेखका शर्त

बीमा गर्दा ध्यान दिनुपर्ने कुराहरू, बीमालेखका शर्त र सुविधाको जानकारी लिएर मात्रै बीमा गर्नु पर्छ

काठमाडौं । बीमितले बीमा गर्नुभन्दा अगाडि आफूलाई आवश्यक पर्ने बीमा यकीन गरी त्यससँग सम्बन्धित प्रस्ताव फारममा खुलाउनुपर्ने सम्पूर्ण विवरणहरू स्पष्टसँग खुलाई भर्नु पर्छ । बीमालेखमा उल्लेखित सम्पूर्ण शर्त एवम् सुविधाका बारेमा जानकारी लिएर मात्र बीमा गर्नु पर्दछ ।

बीमितले आफ्नो पेशा, व्यवसाय एवम् आर्थिकस्तर समेतलाई ध्यानमा राखेर बीमालेख खरीद गर्नु पर्दछ । बीमाशुल्क बुझाउने तथा बीमालेख नवीकरण गर्ने मिति, इच्छाइएको व्यक्तिको नाम, बीमालेख वापत रकम पाउने, नपाउने जस्ता विषयमा बीमालेख खरिद गर्नुभन्दा अगाडि नै राम्रोसँग बुझ्नु पर्दछ ।

बीमितले बीमाशुल्क बुझाएपछि त्यसको आधिकारिक भर्पाई वा रसिद लिनु पर्दछ । बीमा सम्बन्धी प्रस्ताव फारम बीमित स्वयम्ले भर्नु पर्दछ । यदि बीमित निरक्षर वा प्रस्ताव फारम भर्न असमर्थ भएमा निजले तोकेको व्यक्तिले प्रस्ताव फारम भर्नु पर्दछ ।

बीमितले आफूले बीमा गर्न लागेको बीमा कम्पनीका बारेमा राम्रोसँग बुझेर मात्र बीमा गर्नु पर्दछ । बीमालेख नवीकरण गर्ने समय ख्याल गरी समयमा नै बीमालेख नवीकरण गर्नु पर्दछ ।  बीमा सम्बन्धी प्रचलित नीति नियमहरू तथा कानूनका बारेमा जानकारी राख्नु पर्दछ ।

बीमितले आफूले खरिद गरेको बीमालेखसँग सम्बन्धित सम्पूर्ण कागजातहरू सुरक्षित राख्नु पर्दछ । हाल प्रविधिको विकाससँगै विभिन्न बैकिङ्ग प्रणाली तथा डिजिटल भुक्तानी पोर्टल मार्फत घरबाट नै बीमाशुल्क बुझाउन सकिने भएकाले त्यस सम्बन्धमा राम्रोसँग जानकारी लिएर मात्र भुक्तानी गर्नु पर्दछ ।

बीमा भनेको मानव जीवनमा आइपर्ने विभिन्न किसिमका जोखिम व्यवस्थापन तथा न्यूनीकरण गर्ने उपकरणहरू मध्येको एक महत्वपूर्ण उपकरण हो । अर्थात् अनिश्चित जोखिम हस्तान्तरण गरी क्षतिपूर्ति प्राप्त गर्ने माध्यम बीमा हो ।

बीमा गर्दा बीमा गरिएको बस्तुमा हुने जोखिमको क्षतिपूर्तिको भाग बीमितवाट बीमा कम्पनीमा सार्ने काम गरिन्छ । बीमा गरिए पश्चात् बीमा गरिएको वस्तुमा तोकिएको जोखिमवाट हानी–नोक्सानी भएमा आफूले स्वीकार गरे अनुसारको मूल्याङ्क नबाट तोकिएको हदबाट नबढ्ने गरी बीमा कम्पनीले क्षती वापतको क्षतिपूर्ति रकम बीमितलाई व्यहोर्ने गर्दछन् ।

सामान्यतया बीमा तीन प्रकारका हुन्छन्, जीवन बीमा, निर्जीवन बीमा र पुनर्बीमा । जीवन बीमा भनेको मानिसको जीवनसँग सम्बन्धित हुन्छ । जीवन बीमा गरेपछि बीमाको अवधि समाप्त भएपछि बोनस सहित एकमुष्ठ रकम पाइन्छ । बीमा अवधिमा कथम्कदाचित् बीमितिको मृत्यु भएमा निजको अधिकारप्राप्त हकवालाले बीमा रकम प्राप्त गर्दछन् । जीवन बीमा अन्तर्गत आजीवन बीमा, सावधिक जीवन बीमा र म्यादी जीवन बीमा पर्दछन् ।

त्यस्तै निर्जीवन बीमा भनेको सम्पत्तिमा हुने विभिन्न प्रकारको भवितव्य तथा दुर्घटनाबाट सिर्जित आर्थिक क्षतिको रक्षावरण गर्ने माध्यम हो । निर्जीवन बीमा अन्तर्गत अग्नी बीमा, मोटर बीमा, इञ्जिनीयरिब्ग बीमा, सामुन्द्रिक बीमा, हवाई बीमा र विविध बीमा पर्दछन् ।

बीमाले जीवन तथा सम्पत्तिमा हुने क्षति तथा हानी नोक्सानी विरूद्ध आर्थिक सुरक्षा प्रदान गर्दछ । जीवन बीमा गर्दा बीमालेखको अवधि समाप्त भएपछि बीमितिले बोनस सहित एकमुष्ठ रकम प्राप्त गर्दछ । यदि बीमालेखको अवधि समाप्त हुनुभन्दा अगाडि नै बीमितिको मृत्यु भएमा निजको कानूनी हकदारलाई बीमाको रकम प्राप्त हुन्छ ।

निर्जीवन बीमाले मानिसको स्वास्थ्यका साथै पालन गरिएका पशुपन्छी, बालीनाली, घर, भवन, व्यवसाय लगायतका सम्पत्तिमा भविष्यमा भूकम्प, हावाहुरी, बाढी पहिरो, अधिक वर्षा, चट्याब्ग लगायतका प्राकृतिक प्रकोपबाट हुने क्षतिका विरूद्ध आर्थिक सुरक्षा प्रदान गर्दछ । भविष्यमा दुर्घटनाबाट निजी तथा व्यवसायिक सवारी साधनमा हुने क्षति विरूद्ध मोटर बीमाले आर्थिक रक्षावरण गर्दछ ।

के बीमा कम्पनीले सबै जोखिम आफैंले व्यहोर्छ ?

के बीमा कम्पनीले सबै जोखिम आफैंले व्यहोर्छ ?

काठमाण्डौं । बीमा क्षेत्र जोखिमले भरिपूर्ण सेवा क्षेत्र हो । यसमा जोखिमकै किनबेच हुने गरेको छ । सर्वसाधारण वा व्यापारीबाट बीमकले निश्चित बीमाशुल्क लिएर जोखिम स्वीकार गर्छन् । र पूर्व स्वीकृत जोखिम अन्तर्गत कुनै घटना भएको अवस्थामा बीमालेखको शर्त अन्तर्गत रहेर क्षतिपूर्ती वा दाबी भुक्तानी गर्ने अभ्यास रहेको छ ।

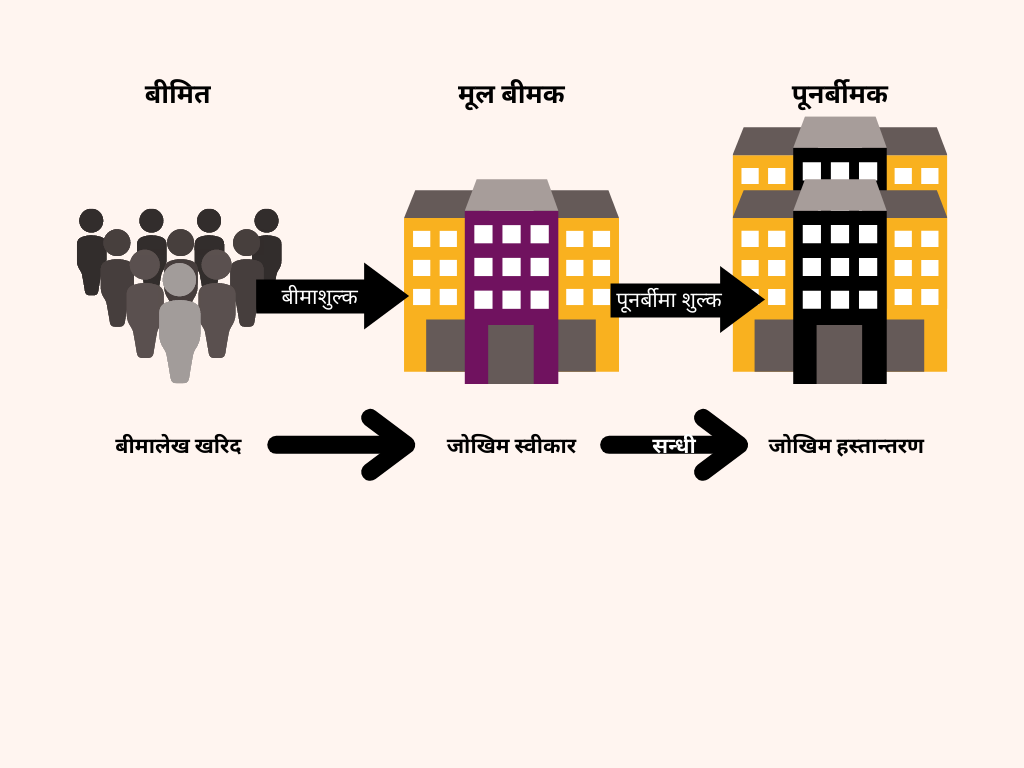
यसरी जीवन वा निर्जीवन बीमकले आफ्नो कार्य क्षेत्रभित्र व्यवसाय बिस्तारको क्रममा सक्दो जोखिम स्वीकार्छन् । यस्तो जोखिम स्वीकार गर्दा बीमकले आफ्नो पूँजी, जगेडा कोष लगायतको विभिन्न कोषको आधारमा आफ्नो जोखिम बहन क्षमता निर्धारण गरेको हुन्छ । आफ्नो क्षमताले भ्याउने भन्दा अधिक जोखिम बीमकहरुले पूनर्बीमा सम्झौता मार्फत् आफूभन्दा ठूलो क्षमताको बीमक वा पूनर्बीमकलाई हस्तान्तरण गर्दै आएका छन् । यसरी जोखिम हस्तान्तरण गरेवापत साना बीमकले ठूलो बीमक वा पूनर्बीमकलाई निश्चित शुल्क भुक्तानी गर्नुपर्छ । यस्तो शुल्कलाई पूनर्बीमा शुल्क भनिन्छ ।

पूनर्बीमा जोखिम हस्तान्तरणः
पूनर्बीमा जोखिम हस्तान्तरणले त्यस्तो अवस्थालाई बुझाउँछ, जस अन्तर्गत बीमा कम्पनी(जसलाई सेडिङ कम्पनी भनिन्छ)को बीमालेख अन्तर्गत निहीत सम्पूर्ण जोखिम वा आंशिक जोखिम अर्को कम्पनी(पूनर्बीमक)लाई हस्तान्तरण गर्छ । सेडिङ कम्पनीले पुनर्बीमाकर्तालाई बीमाशुल्क भुक्तानी गर्छ । पूनर्बीमकले स्वीकारेको जोखिमवापत शर्त अनुसारको कुनै घटना, दुर्घटना वा शर्त पुरा भएको अवस्थामा क्षतिपूर्ती दाबी भुक्तानी गर्छ । यसले गर्दा कमजोर जोखिम क्षमता भएको बीमकलाई ठूलो वित्तीय नोक्सानी हुनबाट जोगाउँछ ।
अर्को कुनै कम्पनीलाई जोखिम हस्तान्तरण गर्नु भनेको बीमा कम्पनीको लागि खराब वित्तीय अवस्थाको सम्भावनालाई न्यून गर्ने माध्यम हो, किनभने केही दाबीहरू अब अर्काे कम्पनी(पूनर्बीमक) ले भुक्तानी गर्नेछ ।

ऐच्छिक(फ्याकल्टेटिभ) पूनर्बीमाः
यो बेग्ला बेग्लै बीमालेखको जोखिमलाई सम्बन्धित बीमालेखको शर्त, विशेषता र अन्तरनिहीत जोखिमको आधारमा पूनर्बीमकमा हस्तान्तरण गर्नुलाई फ्याक्लटेटिभ पूनर्बीमा भनिन्छ । कुनै बीमालेखको जोखिम मूल बीमालेखको अंश नभएकाले यसलाई अर्कोे कम्पनीमा स्थानान्तरण गरेर मात्र बीमालेख कार्यान्वयन गर्न सकिन्छ ।

सन्धी(ट्रिटी) पूनर्बीमा:
पूनर्बीमा सन्धीको दोश्रो प्रकार हो सन्धी पूनर्बीमा । कुनै बीमकको सबै बीमालेखहरु अन्तर्गतको निश्चित प्रतिशतभन्दा माथिको विशेष जोखिम वा तोकिएको जोखिमहरु पूनर्बीमकले स्वीकार गर्छ । यस्तो सन्धीमा मूल बीमकले जारी गर्ने बीमालेख अन्तर्गत मूल बीमकले धारण गर्न सक्ने क्षमता भन्दामाथिको जोखिम पूनर्बीमकलाई स्वतः हस्तान्तरण हुने छाता सन्धी गरिएको हुन्छ ।